
기사 핵심 요약
K팝 굿즈 시장은 응원봉 제작과 플랫폼 구독에 힘입어 엔터 산업의 핵심 수익원으로 자리 잡았다.
- 코팬글로벌은 지난해 매출 2195억 원과 영업이익 152억 원을 기록하며 가파른 성장세를 나타냈다.
- 하이브의 2분기 MD 및 라이선싱 매출은 3106억 원으로 전년 동기 대비 103.1% 급증했다.
- 음반 중심이던 팬덤 소비가 공식 굿즈와 플랫폼 정기 구독 기반의 일상 소비로 재편됐다.
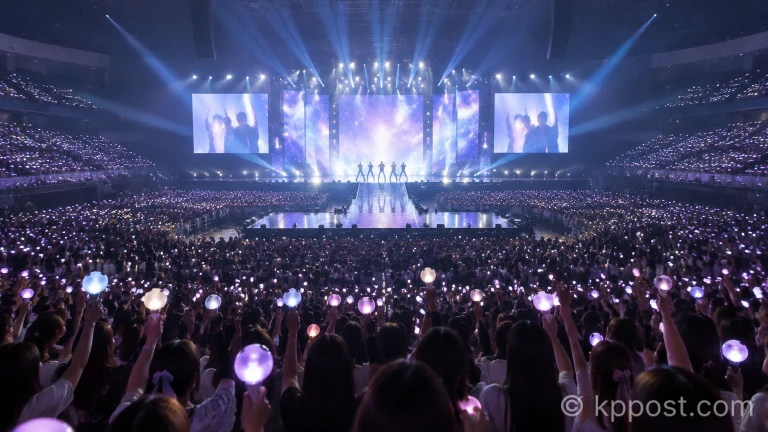
K팝 굿즈 시장이 단순 기념품 판매를 넘어 엔터테인먼트 산업의 핵심 수익원으로 자리 잡았다. 음반과 콘서트 투어 중심이던 과거 구조에서 벗어나 공식 응원봉과 기획 상품, 팬덤 플랫폼 구독 서비스가 지속적인 현금 흐름을 창출하는 형태로 체질이 바뀌었다.
코팬글로벌 2195억 매출 달성과 제조 생태계 확장
아이돌 공식 응원봉과 굿즈를 기획·제작·유통하는 국내 1위 업체 코팬글로벌의 지난해 매출은 2195억 원으로 집계됐다. 2022년 631억 원이던 연간 매출은 2023년 1256억 원, 2024년 1322억 원을 거쳐 큰 폭으로 늘었다. 영업이익 역시 2022년 48억 원에서 지난해 152억 원으로 불어났다.
2012년 조성희 대표가 설립한 코팬글로벌은 드라마 굿즈 유통으로 시작해 아이돌 응원봉 제작으로 사업을 확장했다. 자체 플랫폼 '위드뮤'를 운영하며 SM엔터테인먼트, JYP엔터테인먼트, YG엔터테인먼트 등 대형 기획사를 고객사로 확보했다. 미국 캘리포니아와 일본 도쿄에 해외 법인을 세우며 글로벌 유통망도 넓혔다.
코팬글로벌의 최근 연도별 실적 추이는 아래 표와 같다.
| 연도 | 매출(억 원) | 영업이익(억 원) |
|---|---|---|
| 2022년 | 631 | 48 |
| 2023년 | 1256 | - |
| 2024년 | 1322 | - |
| 지난해 | 2195 | 152 |
출처: IB업계, 자본시장뉴스 집계(2026)
사모펀드 인수와 본부엔터테인먼트 합병을 통한 체질 개선
사모펀드 운용사 케이스톤파트너스는 2024년 3800억 원 규모 5호 블라인드 펀드를 활용해 코팬글로벌 지분 100%를 1300억 원 이상에 인수했다. 앞서 2021년에는 이상파트너스와 IBK캐피탈이 670억 원에 구주를 사들인 바 있다.
케이스톤파트너스는 인수 후 물류와 생산 체계 고도화 투자를 단행했다. 2024년 말 주력 공장 화재를 겪었음에도 실적 반등을 이뤄냈다. 이어 지난 3월 콘서트 제작사 본부엔터테인먼트를 인수해 굿즈 기획·제작을 넘어 콘서트 연출까지 사업 영역을 확장했다.
하이브 분기 MD 매출 3106억과 플랫폼 위버스의 성장세
대형 기획사의 자체 상품 기획과 팬덤 플랫폼 결합은 분기 단위 최대 실적을 이끌어냈다. 하이브의 올해 2분기 전체 매출은 1조 4500억 원을 기록한 가운데, MD 및 라이선싱 부문 매출은 3106억 원에 달했다. 1년 전과 비교해 103.1% 증가한 수치로, 같은 기간 음반·음원 매출 3268억 원에 육박했다. 2분기 공연 매출은 6477억 원이었다.
하이브 자회사 위버스의 2분기 월간 활성 이용자(MAU)는 1443만 명으로 집계돼 분기 사상 최대치를 경신했다. 플랫폼 내 전체 결제 금액은 12% 늘었으며, 유료 이용자당 평균 결제 금액은 24% 상승했다.
하이브의 2분기 주요 사업 부문별 실적 분포는 다음과 같다.
| 사업 부문 | 매출(억 원) | 비고 |
|---|---|---|
| 공연 | 6477 | 사업 부문 중 최대 |
| 음반·음원 | 3268 | 전통적 주력 부문 |
| MD 및 라이선싱 | 3106 | 전년 동기 대비 103.1% 증가 |
출처: 하이브 발표 자료, 자본시장뉴스 정리(2026)
디어유 버블 40%대 영업이익률이 입증한 플랫폼 경제성
아티스트와 일대일 메시지 구독 서비스를 제공하는 디어유 '버블'은 고수익 사업 모델을 확인시켰다. 디어유의 지난해 3분기 영업이익은 1년 전보다 100% 증가한 98억 원, 영업이익률은 41%를 기록했다. 올해 2분기에도 94억 원의 영업이익을 올리며 전년 동기 대비 26.4% 성장했다.
팬덤 플랫폼 사업은 초기 서버 구축과 마케팅 단계에서 대규모 자본이 소요되지만, 이용자 풀이 형성된 이후에는 물리적 제조 원가가 없어 마진율이 빠르게 치솟는 특성을 보인다. 선발 주자인 위버스와 디어유 버블이 양분한 구도 탓에 후발 플랫폼의 진입 장벽은 높아진 상태다.
공백기 없는 일상 소비로 재편된 K팝 수익 구조
K팝 산업의 소비 패턴은 음반 발매와 콘서트 시즌에 국한되지 않고 상시 구독과 일상 소비로 이동했다. 아티스트의 투어 일정에 따라 변동 폭이 큰 공연 매출과 달리, 공식 굿즈와 플랫폼 구독 서비스는 활동 공백기에도 결제가 이어진다. 팬 한 명이 공식 응원봉, 앨범 기획 상품, 팬클럽 멤버십, 프라이빗 메시지 구독에 반복 지출하는 생태계가 정착됐다.
직접 플랫폼과 유통망을 쥐고 있는 대형 기획사는 지식재산권(IP) 사용료를 지불하지 않고 수익을 온전히 흡수한다. 반면 코팬글로벌 같은 전문 제조사는 기획사에 IP 사용료를 내야 하지만, 여러 기획사 소속 아티스트 물량을 통합 수주해 규모의 경제를 달성할 수 있다.
지식재산권 사용료 관리와 투자 회수 전략의 향방
코팬글로벌의 외형은 2195억 원으로 확대됐으나 영업이익은 152억 원에 머물렀다. 플랫폼 기업에 비해 상대적으로 낮은 이익률을 보이는 만큼, 지식재산권 사용료와 원자재 및 제조 원가 통제가 향후 수익성 개선의 열쇠로 꼽힌다. 본부엔터테인먼트 인수로 확보한 공연 연출 역량이 기획사와의 단가 협상력을 얼마나 보완할지가 변수다.
자본시장에서는 케이스톤파트너스의 투자금 회수(Exit) 시점과 방식에 시선이 쏠린다. 1300억 원 이상을 투입해 지분을 사들인 뒤 기업 결합을 통해 외형을 키운 만큼, 향후 매각이나 기업공개(IPO)에서 평가받을 기업가치가 주요 관심사로 부상했다. 대형 엔터테인먼트 기업들이 자체 상품 사업을 내재화하려는 움직임은 외부 제조사의 중장기 입지를 가르는 핵심 요인이다.
자주 묻는 질문
코팬글로벌의 주요 사업과 고객사는 어디인가요?
아이돌 공식 응원봉과 앨범 기획 굿즈를 제작·유통하며, SM·JYP·YG엔터테인먼트 등 대형 기획사를 주요 고객사로 두고 있습니다.
팬덤 플랫폼이 높은 영업이익률을 기록하는 이유는 무엇인가요?
초기 인프라 구축 후에는 물리적 제조 원가가 들지 않아 이용자 증가에 따라 마진율이 가파르게 상승하기 때문입니다.
기획사 직접 유통과 외부 제조사의 구조적 차이는 무엇인가요?
기획사는 IP 사용료 부담 없이 자체 유통 수익을 누리며, 외부 제조사는 사용료를 지급하는 대신 여러 기획사의 물량을 통합해 규모의 경제를 구축합니다.
댓글을 남기려면 로그인 해주세요.